
ISA 만기가 다가오면 “그냥 해지해서 통장으로 받을까, 연금저축으로 옮길까?” 고민되시죠? 급하게 쓸 돈이 아니라면 연금계좌로 옮겨 세액공제 한도를 더 받는 방법도 있습니다.
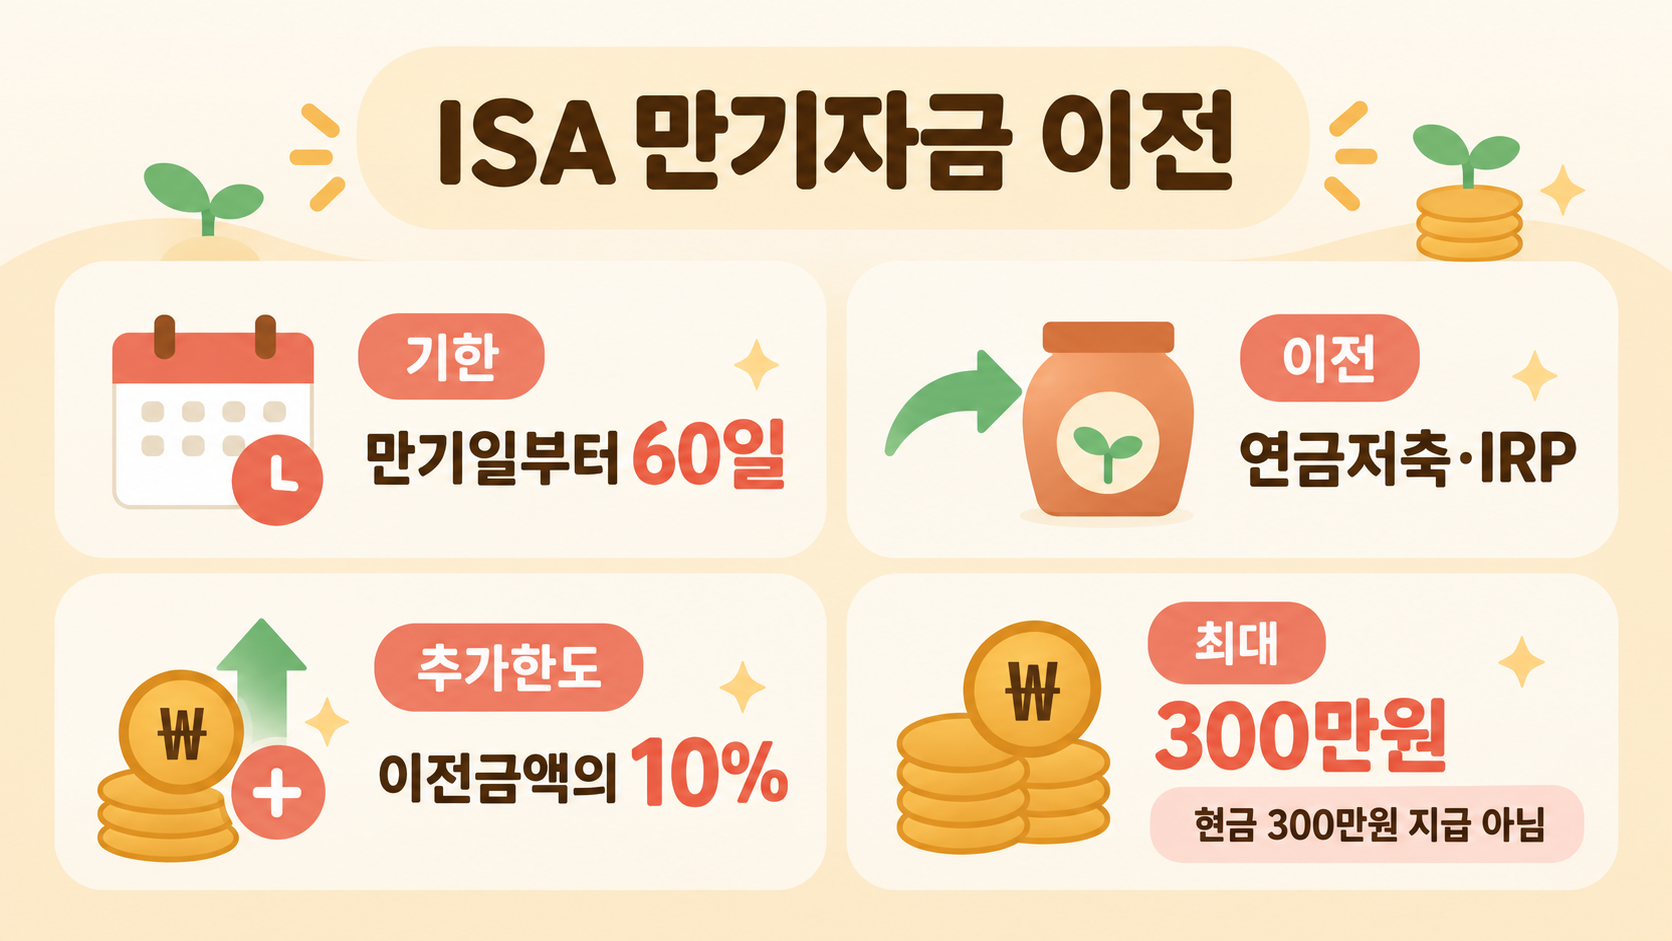
결론부터 말씀드리면 ISA 만기 연금저축 이전은 만기일로부터 60일 안에 해야 해요. 만기자금의 전부 또는 일부를 연금저축이나 IRP로 옮기면, 이전금액의 10%를 최대 300만 원까지 기존 연금계좌 세액공제 한도에 더할 수 있습니다.
다만 ‘300만 원을 그대로 돌려받는 제도’는 아니에요. 세액공제를 적용받을 수 있는 납입 한도가 최대 300만 원 늘어나는 구조입니다. 이 차이를 알고 옮겨야 기대한 환급액과 실제 금액이 달라 당황하지 않습니다.
ISA 만기 연금저축 이전, 핵심만 먼저
| 구분 | 내용 |
|---|---|
| 이전기한 | ISA 만기일부터 60일 이내 |
| 이전할 곳 | 연금저축계좌 또는 IRP |
| 이전금액 | 만기잔액의 전부 또는 일부 |
| 추가 세액공제 한도 | 이전금액의 10%, 최대 300만 원 |
| 적용 시점 | 연금계좌에 납입한 해 |
예를 들어 ISA 만기자금 중 2,000만 원을 연금계좌로 옮기면 10%인 200만 원이 추가 세액공제 한도가 됩니다. 4,000만 원을 옮겨도 추가 한도는 최대 300만 원까지만 인정돼요.
왜 만기일부터 60일이 중요할까요?
ISA 만기자금을 연금계좌 납입액으로 인정받으려면 만기일부터 60일 안에 옮겨야 합니다. 만기 후 돈을 일반 입출금통장에 오래 두었다가 기한이 지난 뒤 연금저축에 넣으면 ISA 전환 특례를 받지 못할 수 있어요.
만기일이 다가오면 다음 순서로 미리 준비하세요.
- ISA 만기일과 예상 만기금액 확인
- 받을 금융회사의 연금저축 또는 IRP 계좌 준비
- 기존 금융회사에 ISA 만기자금 연금계좌 전환 신청
- 이전 완료일과 금액 확인
- 연말정산·종합소득세 신고 때 납입내역 확인
금융회사마다 신청 화면과 필요 서류가 조금씩 달라요. 만기 당일까지 기다리지 말고 1~2주 전에 고객센터나 앱에서 절차를 확인하는 편이 안전합니다.
세액공제 300만원의 정확한 뜻
여기서 가장 많이 헷갈리는 부분이에요. ISA 만기자금을 옮긴다고 현금 300만 원을 주는 것이 아닙니다.
기본적으로 연금저축은 연 600만 원, IRP까지 합치면 연 900만 원 범위에서 세액공제를 받을 수 있어요. ISA 만기자금을 연금계좌로 이전하면 이전금액의 10%, 최대 300만 원만큼 그해 세액공제 대상 한도가 추가됩니다.
즉 조건을 충족하면 연금저축·IRP의 일반 한도 900만 원에 ISA 전환 추가 한도 최대 300만 원을 더해, 해당 연도에는 최대 1,200만 원까지 세액공제 대상이 될 수 있어요. ISA 만기 연금저축 이전 꼭 해야겠죠?
실제로 얼마나 돌려받을 수 있나요?
세액공제율은 소득구간에 따라 달라집니다. 국세청 안내 기준으로 총급여 5,500만 원 이하인 근로자는 15%, 이를 초과하면 12%의 공제율이 적용돼요. 지방소득세까지 고려하면 통상 16.5%와 13.2%로 계산하는 경우가 많습니다.
추가 한도 300만 원을 모두 공제받는다고 가정하면 세금 감소 효과는 대략 다음과 같아요.
| 소득구간 | 적용률 예시 | 300만 원 공제 시 절세 효과 |
|---|---|---|
| 총급여 5,500만 원 이하 | 16.5% | 최대 약 49만5천 원 |
| 총급여 5,500만 원 초과 | 13.2% | 최대 약 39만6천 원 |
단, 세액공제는 내가 실제로 낼 세금이 있어야 충분히 받을 수 있습니다. 결정세액이 적거나 다른 공제로 이미 세금이 거의 없다면 계산상 한도를 모두 채워도 환급액은 줄어들 수 있어요.
연금저축과 IRP 중 어디로 옮길까요?
두 계좌 모두 ISA 만기자금을 받을 수 있지만 쓰임새가 조금 달라요.
- 연금저축: 투자상품 선택이 비교적 자유롭고 중도인출이 IRP보다 유연한 편
- IRP: 예금·펀드·ETF 등을 담을 수 있지만 위험자산 비중 제한과 인출 제한이 있음
이미 연금저축을 운용 중이고 상품 선택의 자유를 중요하게 본다면 연금저축이 편할 수 있어요. 원리금보장상품을 함께 담거나 퇴직금 계좌를 한곳에서 관리하고 싶다면 IRP도 선택지가 됩니다.
어느 쪽이 무조건 더 좋다고 정해져 있지는 않아요. 수수료, 투자 가능한 상품, 중도인출 조건을 비교한 뒤 결정하세요.
전액이 아니라 일부만 옮겨도 될까요?
네. ISA 만기잔액 전부를 옮길 필요는 없어요. 생활비나 가까운 시일 안에 쓸 돈은 현금으로 남기고, 장기간 묶어둘 수 있는 금액만 연금계좌로 옮길 수 있습니다.
예를 들어 만기자금이 5,000만 원이라도 3,000만 원만 이전하면 추가 세액공제 한도는 최대 300만 원이 됩니다. 전환금액 3,000만 원의 10%가 300만 원이기 때문이에요.
세액공제 한도만 놓고 보면 3,000만 원을 넘겨 이전해도 추가 한도는 더 커지지 않습니다. 다만 나머지 자금도 노후자금으로 장기 운용할 계획이라면 과세이연 효과와 자산배분까지 함께 따져볼 수 있어요.
ISA에서 팔던 상품이 그대로 옮겨지나요?
보통 ISA 안의 주식이나 ETF가 그대로 연금계좌로 이동하는 것이 아니라, 만기 후 현금화된 자금이 연금계좌로 납입되는 방식이에요. 금융회사와 상품에 따라 처리 절차가 다를 수 있으므로 만기 전에 보유상품 정리 시점과 이전 방식을 확인해야 합니다.
시장 상황이 좋지 않을 때 무리하게 매도해야 하는 일이 생기지 않도록 만기 1~2개월 전부터 보유상품을 점검해 보세요.
ISA 만기 이전 시 꼭 주의할 점
첫째, 60일을 넘기지 마세요. 이전 특례에서 가장 중요한 기한입니다.
둘째, 연금계좌로 옮긴 돈은 노후자금이에요. 세액공제를 받은 뒤 연금 외 방식으로 중도 인출하면 세금이 부과될 수 있습니다.
셋째, 세액공제 한도와 실제 환급액은 다릅니다. 본인의 총급여, 다른 연금계좌 납입액, 결정세액을 함께 봐야 해요.
넷째, 금융회사의 ‘계좌이전’ 메뉴를 이용해 ISA 만기자금 전환으로 처리됐는지 확인하세요. 일반 계좌에서 단순 이체한 금액과 구분돼야 할 수 있습니다.
기존 ISA 글과 함께 보면 쉬워요
ISA의 비과세 한도와 손익통산, 일반형·서민형 차이가 아직 헷갈린다면 ISA 계좌 2026 완벽정리를 먼저 읽어보세요. 연금저축의 기본 세액공제 구조는 연금저축계좌 2026 총정리에서 확인할 수 있습니다.
ISA 만기 연금저축 이전 한눈에 정리할게요
- ISA 만기 연금저축 이전은 만기일부터 60일 안에 신청
- 연금저축 또는 IRP로 전부·일부 이전 가능
- 이전금액의 10%, 최대 300만 원만큼 세액공제 한도 추가
- 300만 원을 현금으로 받는 것이 아니라 공제 대상 한도가 늘어나는 제도
- 중도인출 가능성과 수수료를 비교해 이전 계좌 선택
ISA 만기자금은 목돈이라 결정이 더 어렵게 느껴져요. 하지만 당장 쓸 돈과 10년 이상 묶어둘 노후자금을 먼저 나누면 선택이 한결 쉬워집니다. 만기일과 60일 기한부터 달력에 표시해 두세요.
※ 이 글은 정보 제공용이며 투자 권유가 아닙니다. 세액공제 적용액은 개인의 소득, 결정세액, 기존 연금계좌 납입액에 따라 달라질 수 있으므로 이전 전 금융회사와 국세청에서 확인하세요.
공식 출처:
- https://s.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7875&mi=6439
- https://ems.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7885&mi=6449
- https://taxlaw.nts.go.kr/qt/USEQTA002P.do?ntstDcmId=200000000000006505
ISA 만기일부터 60일 일정표
- 만기 전 연금저축·IRP 수령계좌 결정
- 만기일과 만기금액 확인자료 보관
- 편입상품 현금화 필요 여부 확인
- 60일 안에 연금계좌로 이전
- 납입확인서에서 추가 공제한도 확인
일반 이체처럼 돈만 보내면 전환금으로 인식되지 않을 수 있습니다. 입금 전에 받는 금융회사에 ISA 만기자금 전환 목적을 알리세요.
함께 읽으면 좋은 글
공식 출처 및 확인일
최종 확인일: 2026년 10월 12일
이 글은 일반적인 정보이며 특정 금융상품 가입이나 투자를 권유하지 않습니다. 세금·연금액·상품 조건은 개인별로 다를 수 있으므로 실행 전 해당 기관과 금융회사에서 다시 확인하세요.